퇴직 전후에 꼭 필요한 돈 정보, 쉽고 정확하게
국민연금과 건강보험, 퇴직금을 공식 자료로 확인한 뒤 쉬운 말로 정리해요.
이번 주 꼭 읽을 글
국민연금
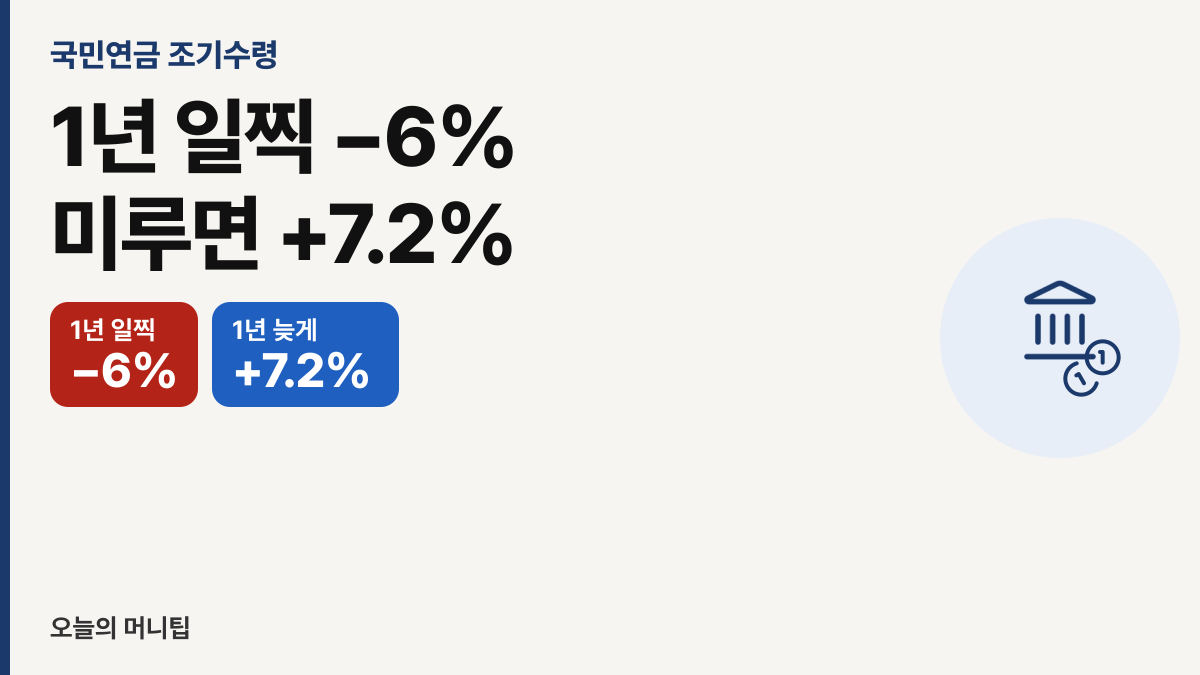
국민연금 조기수령 vs 연기연금, 언제 받는 게 이득일까요
국민연금 조기수령은 1년마다 6%가 줄고, 연기연금은 1년마다 7.2%가 늘어 평생 갑니다. 최대 5년이에요. 월 100만 원이면 1년 일찍은 94만 원, 1년 미루면 107만 2,000원입니다.
퇴직금·IRP·연금저축
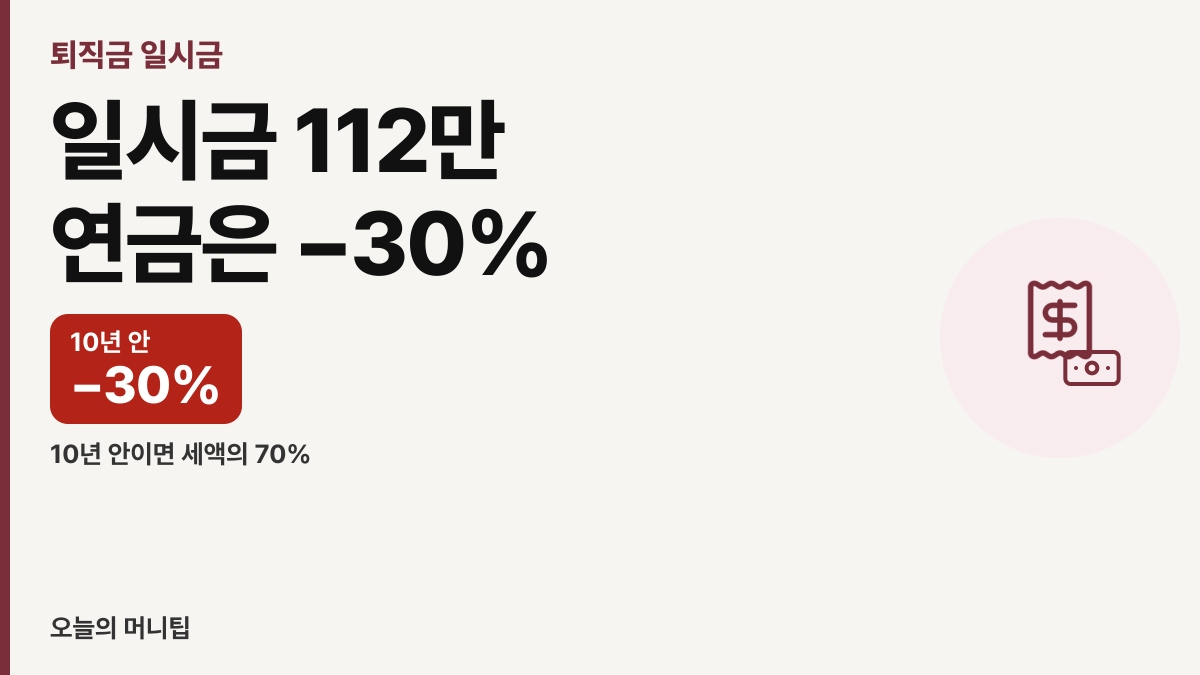
퇴직금 일시금 vs 연금수령, 세금 30% 아끼는 법
퇴직금 일시금 대신 10년 안에 연금으로 받으면 퇴직소득세의 30%를 덜 내요. 1억 원, 20년 예시는 112만 원이 78만 4,000원으로 줄어요. 지방세는 고지서에서 다시 확인하세요.
건강보험·의료비
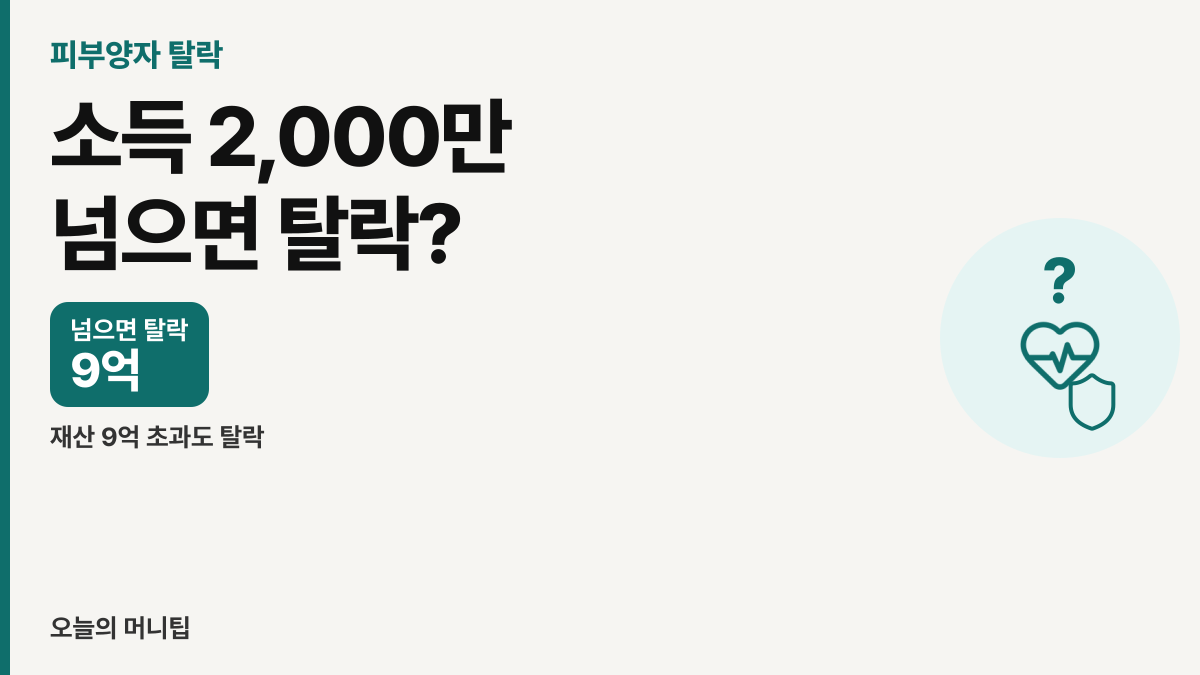
피부양자 탈락 기준, 퇴직 후 건강보험료를 안 내는 방법
피부양자 탈락은 연 소득 2,000만 원 초과이거나 재산세 과세표준 9억 원 초과일 때 생깁니다. 5억 4,000만 원 초과 9억 원 이하는 소득 1,000만 원 이하만 남아요.
최신 글
건강보험·의료비
임의계속가입 계산, 퇴직 뒤 36개월
임의계속가입 계산은 퇴직 전 18개월 중 직장가입자 기간이 통산 1년, 365일 이상일 때 신청하는 제도입니다. 최대 36개월 동안 최근 12개월 보수월액 평균으로 보험료를 냅니다.
기초연금·복지
기초연금 조건, 나도 받을 수 있을까요
기초연금 조건은 만 65세 이상이고 2026년 소득인정액이 혼자 월 247만 원, 부부 월 395만 2,000원 이하인 경우입니다. 직역연금 수급자는 원칙적으로 빠집니다.
실업급여·재취업
실업급여 중장년 계산, 50세는 며칠인가요
실업급여 중장년 계산은 이직일 나이와 피보험기간으로 일수를 정합니다. 50세 이상은 120일에서 270일입니다. 금액은 이직 전 평균임금의 60%이고, 2026년 상한은 하루 68,100원입니다.
국민연금
국민연금 추납 조건, 빈 기간을 메우는 법
국민연금 추납 조건은 보험료를 못 낸 기간을 10년 미만, 군복무를 포함해도 119개월까지 지금 보험료로 내는 일입니다. 한 번에 내거나 최대 60회로 나눕니다.
기초연금·복지
기초연금 금액 조건, 혼자면 얼마인가요
기초연금 금액 조건의 2026년 최고액은 혼자 월 349,700원, 부부는 월 559,520원입니다. 국민연금 기간과 소득인정액에 따라 이보다 적을 수 있습니다.
퇴직금·IRP·연금저축
연금저축 세액공제 조건, 올해 얼마까지 넣을까요
연금저축 세액공제 조건은 그해 넣은 돈 중 600만 원까지, 퇴직연금과 합치면 900만 원까지입니다. 총급여 5,500만 원 이하면 15%, 넘으면 12%를 공제합니다.
국민연금
국민연금 조기수령 vs 연기연금, 언제 받는 게 이득일까요
국민연금 조기수령은 1년마다 6%가 줄고, 연기연금은 1년마다 7.2%가 늘어 평생 갑니다. 최대 5년이에요. 월 100만 원이면 1년 일찍은 94만 원, 1년 미루면 107만 2,000원입니다.
퇴직금·IRP·연금저축
퇴직금 일시금 vs 연금수령, 세금 30% 아끼는 법
퇴직금 일시금 대신 10년 안에 연금으로 받으면 퇴직소득세의 30%를 덜 내요. 1억 원, 20년 예시는 112만 원이 78만 4,000원으로 줄어요. 지방세는 고지서에서 다시 확인하세요.
건강보험·의료비
피부양자 탈락 기준, 퇴직 후 건강보험료를 안 내는 방법
피부양자 탈락은 연 소득 2,000만 원 초과이거나 재산세 과세표준 9억 원 초과일 때 생깁니다. 5억 4,000만 원 초과 9억 원 이하는 소득 1,000만 원 이하만 남아요.