퇴직금 일시금 vs 연금수령, 세금 30% 아끼는 법
기준일 2026년 10월 28일. 업데이트 2026년 10월 28일. 읽는 시간 8분. 백현
이 글의 차례
핵심 요약
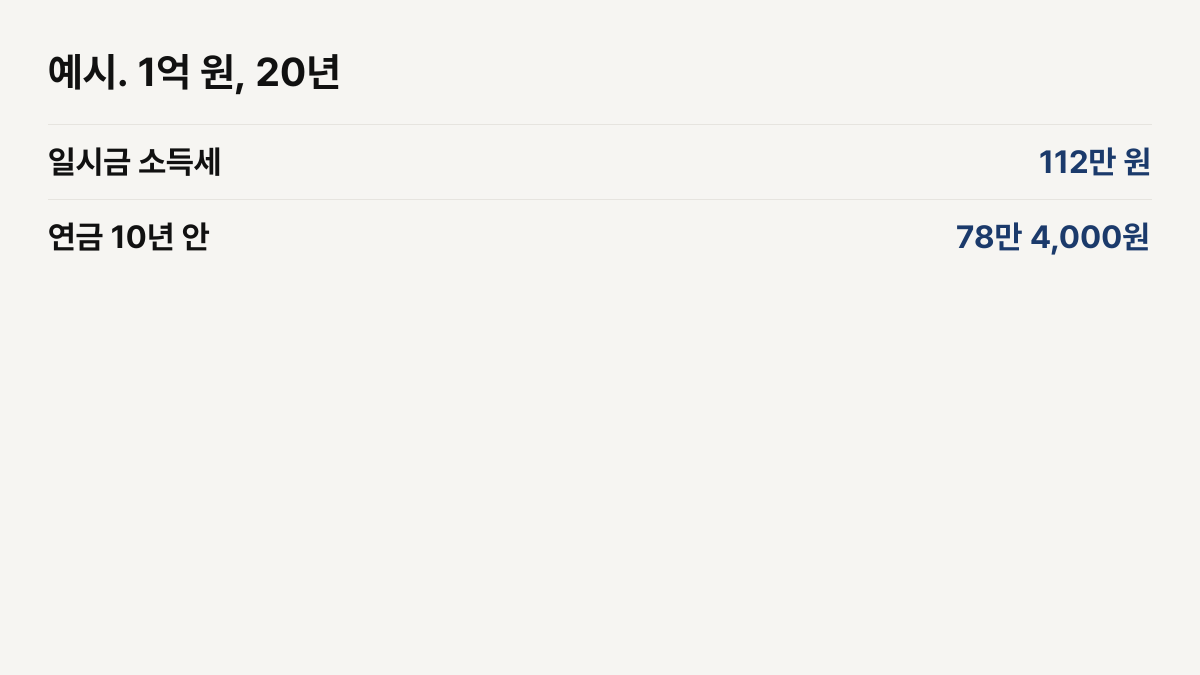
예시 소득세는 112만 원이고, 10년 안 연금은 78만 4,000원입니다.
누가 퇴직금을 한 번에 받을지, 연금으로 나눌지 보는 사람
언제까지 퇴직금이 나오기 전에 수령 방식을 정하는 편이 낫습니다
어디서 국세청 안내와 금융회사. 전화 126
퇴직금 일시금 세금은 전액에 바로 붙나요
아니에요. 오래 다닌 해수만큼 먼저 빼고, 나머지를 1년치처럼 펼친 다음 세율을 곱해요. 전액에 바로 세율을 곱하면 숫자가 달라집니다. 빼는 순서를 지키세요. 표 없이 암산하지 마세요.
오래 다닌 해수만큼, 세금을 매기기 전에 퇴직금에서 먼저 빼 주는 금액입니다.는 세금을 매기기 전에 빼 주는 금액이에요. 퇴직금을 1년치처럼 펼쳐, 세율을 곱하려고 만든 금액입니다.는 그 나머지를 12개월 급여처럼 펼친 값이에요.
- 5년 이하는 근속 연수 곱하기 100만 원
- 10년 이하는 500만 원에, 5년을 넘긴 해마다 200만 원
- 20년 이하는 1,500만 원에, 10년을 넘긴 해마다 250만 원
- 20년을 넘기면 4,000만 원에, 넘는 해마다 300만 원
퇴직소득세 계산에서 공제는 어떻게 빼나요
환산급여가 800만 원 이하면 그 금액은 전액 빼요. 그 위 구간은 비율이 달라집니다. 내 금액이 어느 칸인지 표시하세요. 칸을 건너뛰면 세금이 어긋납니다. 한 줄씩 읽어요.
| 환산급여 | 빼 주는 방식 |
|---|---|
| 800만 원 이하 | 전액 |
| 7,000만 원 이하 | 800만 원 더하기 넘는 금액의 60% |
| 1억 원 이하 | 4,520만 원 더하기 55% |
| 3억 원 이하 | 6,170만 원 더하기 45% |
| 3억 원 초과 | 15,170만 원 더하기 35% |
이렇게 남은 금액에 소득세 기본세율을 곱해요. 1,400만 원 이하는 6%예요. 그 다음 칸은 5,000만 원까지 15%이고, 누진공제는 국세청 표의 126만 원입니다.
퇴직금 연금수령 세금은 어떻게 되나요
퇴직소득을 연금으로 받으면, 한 번에 받을 때 내는 세액보다 적게 냅니다. 10년 안에 받으면 그 세액의 30%를 덜 내요.
퇴직금 연금수령 세율은 얼마인가요
처음 10년은 일시금 세율의 70%예요. 10년을 넘으면 60%, 20년을 넘으면 50%이고, 이 비율은 퇴직소득 원금에만 씁니다.
연금소득 1,500만 원 한도는 무엇인가요
세액공제를 받은 납입금과 운용수익을 연금으로 받는 합이 연 1,500만 원 이하면 분리과세를 고를 수 있어요. 퇴직소득 원금을 연금으로 받는 부분은 이 1,500만 원과 따로 분리과세됩니다.
IRP 연금수령 세금은 어떻게 되나요
IRP에 넣은 퇴직소득을 연금으로 받으면 10년 이하는 70%, 그다음은 60%와 50%입니다. 세액공제 돈과 굴린 수익은 1,500만 원 칸으로 따로 봅니다.
1,500만 원을 넘으면 종합과세인가요
1,500만 원 이하는 분리과세와 종합과세 중 고릅니다. 넘으면 종합과세와 15% 분리과세 중 고르고, 이연퇴직소득의 연금은 그 선택 밖에 있습니다.
퇴직소득세의 뜻은 무엇인가요
퇴직소득세는 퇴직금을 한 번에 받을 때 매기는 세금입니다. 그 돈을 연금으로 나누면 연금소득으로 위 세율을 씁니다.
이 비율은 굴린 수익이 아니라 퇴직소득 원금에 대한 이야기예요. 수익 세금까지 한 숫자로 합치지 마세요.
나도 해당될까
항목을 눌러 보세요. 이건 자가 점검이고, 최종 판단은 기관이 합니다.
예시 계산
퇴직소득 1억 원, 근속 20년
근속연수공제를 빼고 12를 곱해 펼친 뒤, 세율을 곱하고 다시 20년으로 줄입니다.
-
근속연수공제
1,500만 원 더하기 10년 곱하기 250만 원
4,000만 원
20년 구간의 표입니다.
-
환산급여
남은 6,000만 원을 20으로 나누고 12를 곱함
3,600만 원
1년치처럼 펼친 금액입니다.
-
소득세
공제와 6% 세율 뒤 다시 20년을 곱함
112만 원
예시 입력의 소득세입니다. 지방세는 없습니다.
-
연금 10년 안
112만 원의 70%
78만 4,000원
수령 연차 10년 이하 비율입니다.
이 예시에서는 연금이 소득세를 덜 내요. 생활비가 급하면 일시금이 맞을 수도 있어요. 세금만으로 고르지 마세요.
퇴직금 세금 계산기는 어떻게 쓰나요
근속 연수와 퇴직소득을 넣으면 일시금 소득세와 연금 세액을 비교합니다. 예시 1억 원, 20년은 소득세 112만 원, 10년 안 연금은 78만 4,000원입니다.
퇴직금을 1년치로 펼쳐 세율을 곱한 뒤, 다시 근속 연수로 줄입니다.
기준일 2026-10-28. 칸의 시작 숫자는 예시입니다.
연금으로 받으면 그 소득세의 70%부터 시작합니다. 운용수익 세금은 빼 두었어요.
퇴직소득세는 어디서 확인하나요
국세청 계산 구조와 금융회사 설명이 다르면, 법령 페이지를 다시 여세요. 상담 전화는 126입니다. 예시 소득세 112만 원을 내 퇴직금에 그대로 넣지 마세요. 근속 연수부터 다시 적어요.
영수증을 책상 왼쪽에 둡니다. 퇴직소득 금액과 근속 연수를 크게 적어요. 예시가 1억 원과 20년이어도, 내 숫자는 그 옆에 따로 씁니다. 112만 원을 내 세금이라고 옮겨 적지 마세요.
그다음 근속연수공제 표를 엽니다. 5년, 10년, 20년 칸 중 어디에 있는지 동그라미를 칩니다. 100만 원, 200만 원, 250만 원, 300만 원 중 어떤 곱인지 표시해요. 1,500만 원과 4,000만 원, 500만 원은 칸이 다릅니다.
환산급여를 만든 뒤 800만 원, 7,000만 원, 1억 원, 3억 원 칸을 봅니다. 60%, 55%, 45%, 35% 중 한 줄만 씁니다. 4,520만 원, 6,170만 원, 15,170만 원은 그 줄의 시작 금액이에요.
기본세율은 1,400만 원까지 6%입니다. 5,000만 원 칸은 15%이고 누진공제 126만 원을 표에서 확인해요. 여기까지가 소득세입니다. 지방세는 고지서에서 다시 봐요. 이 글은 그 세율을 단정하지 않았습니다.
연금으로 나눌 생각이면 10년, 20년 줄을 읽습니다. 70%, 60%, 50%는 퇴직소득 원금의 이야기예요. 78만 4,000원은 112만 원의 70%라는 예시 결과입니다. 계좌에서 굴린 돈은 이 퍼센트에 넣지 마세요.
금융회사 앱의 문구가 국세청 표와 다르면 126으로 묻거나 안내 페이지를 다시 엽니다. 수령 방식을 세금 하나만으로 고르지 마세요. 생활비가 급하면 일시금이 맞을 수 있어요. 숫자만 보고 서두르지 않습니다.
퇴직 뒤 보험료가 걱정되면 건강보험 글을 먼저 보고, 순서는 퇴직 일정에서 확인하세요.
신청 방법
가져갈 것
- 퇴직소득 원천징수영수증
- 근속 기간이 적힌 서류
- 연금 계좌 계약서
자주 막히는 곳
- 1억 원 예시 세금을 내 퇴직금에 그대로 대입하는 일
- 운용수익까지 70%라고 믿는 일
- 지방소득세가 없다고 착각하는 일
자주 묻는 질문
112만 원은 누구나 같은 세금인가요
아니요. 1억 원과 20년이라는 예시 입력의 소득세예요. 금액과 근속 연수가 다르면 결과가 달라집니다.
연금으로 받으면 왜 70%인가요
퇴직소득을 연금으로 받을 때, 수령 연차 10년 이하는 연금 외 수령 세율의 70%입니다. 10년을 넘으면 60%, 20년을 넘으면 50%입니다.
1,500만 원을 넘으면 종합과세인가요
세액공제 납입금과 운용수익의 연금 합계가 연 1,500만 원 이하면 분리과세와 종합과세 중 고릅니다. 넘으면 종합과세와 15% 분리과세 중 고릅니다. 퇴직소득 원금의 연금은 이 한도와 따로 분리과세됩니다.
운용수익도 이 세금인가요
아니요. 이 계산은 퇴직소득 원금만 봅니다. 굴려서 생긴 수익은 별도 규정이에요.